세계반도체무역통계기구(WSTS)는 2025년 가을 발표에서 2026년 반도체 시장 규모를 약 9,750억 달러, 전년 대비 25% 성장으로 전망했습니다. 그런데 2026년 5월 전망에서는 이 숫자를 1조 5,100억 달러, 무려 90% 성장으로 크게 올려 잡았고, 그중 메모리 시장은 약 250% 성장해 8,000억 달러를 넘어설 것으로 봤습니다. 반년 만에 전망치가 이렇게 크게 바뀐 이유는 무엇일까요. 결론부터 말하면, AI 반도체 수요 증가가 예상보다 훨씬 빠른 속도로 산업 전체의 중심축을 옮겨 놓고 있기 때문입니다.
AI는 왜 이렇게 많은 반도체를 필요로 할까
AI 모델이 학습하고 답을 내놓는 과정은 결국 엄청난 양의 행렬 계산입니다. 행렬 계산이란 숫자들을 표 형태로 정리해 한꺼번에 곱하고 더하는 연산 방식으로, AI가 데이터에서 패턴을 찾는 핵심 과정입니다. 이런 계산을 동시에 대량으로 처리하는 데는 GPU(그래픽처리장치)와 AI 가속기가 CPU보다 훨씬 유리합니다. GPU가 왜 AI 학습에 적합한지는 이전 글에서 원리를 다룬 적이 있으니 참고하시면 좋습니다.
여기서 중요한 변화는 수요의 축이 넓어지고 있다는 점입니다. 처음에는 모델을 새로 만드는 '학습' 단계에서만 반도체가 많이 필요했지만, 이제는 사람들이 챗봇이나 AI 서비스를 매일 사용하는 '추론' 단계에서도 계산량이 꾸준히 쌓이고 있습니다. 사용자가 늘어날수록 반도체 수요도 함께 늘어나는 구조로 바뀐 것입니다.
스마트폰에서 데이터센터로, 엔비디아 GPU 수요의 무게중심 이동
과거 반도체 경기를 좌우한 것은 스마트폰과 PC 판매량이었습니다. 신제품 출시 시기에 맞춰 수요가 오르내리는 패턴이 반복됐습니다. 그런데 지금은 빅테크 기업들의 데이터센터 투자가 반도체 경기를 좌우하는 핵심 변수가 됐습니다. 마이크로소프트, 구글, 아마존, 메타 네 곳의 2026년 설비투자 계획을 합치면 약 6,000억~7,000억 달러 수준으로 보도되고 있습니다. 이 자금의 상당 부분이 GPU를 비롯한 AI 데이터센터 반도체 구매로 흘러 들어갑니다. 데이터센터 사업이 반도체 산업과 구체적으로 어떻게 연결되는지는 이전 글에서 다룬 내용을 함께 보시면 이해가 쉽습니다.
HBM 메모리 수요가 만드는 연쇄 효과
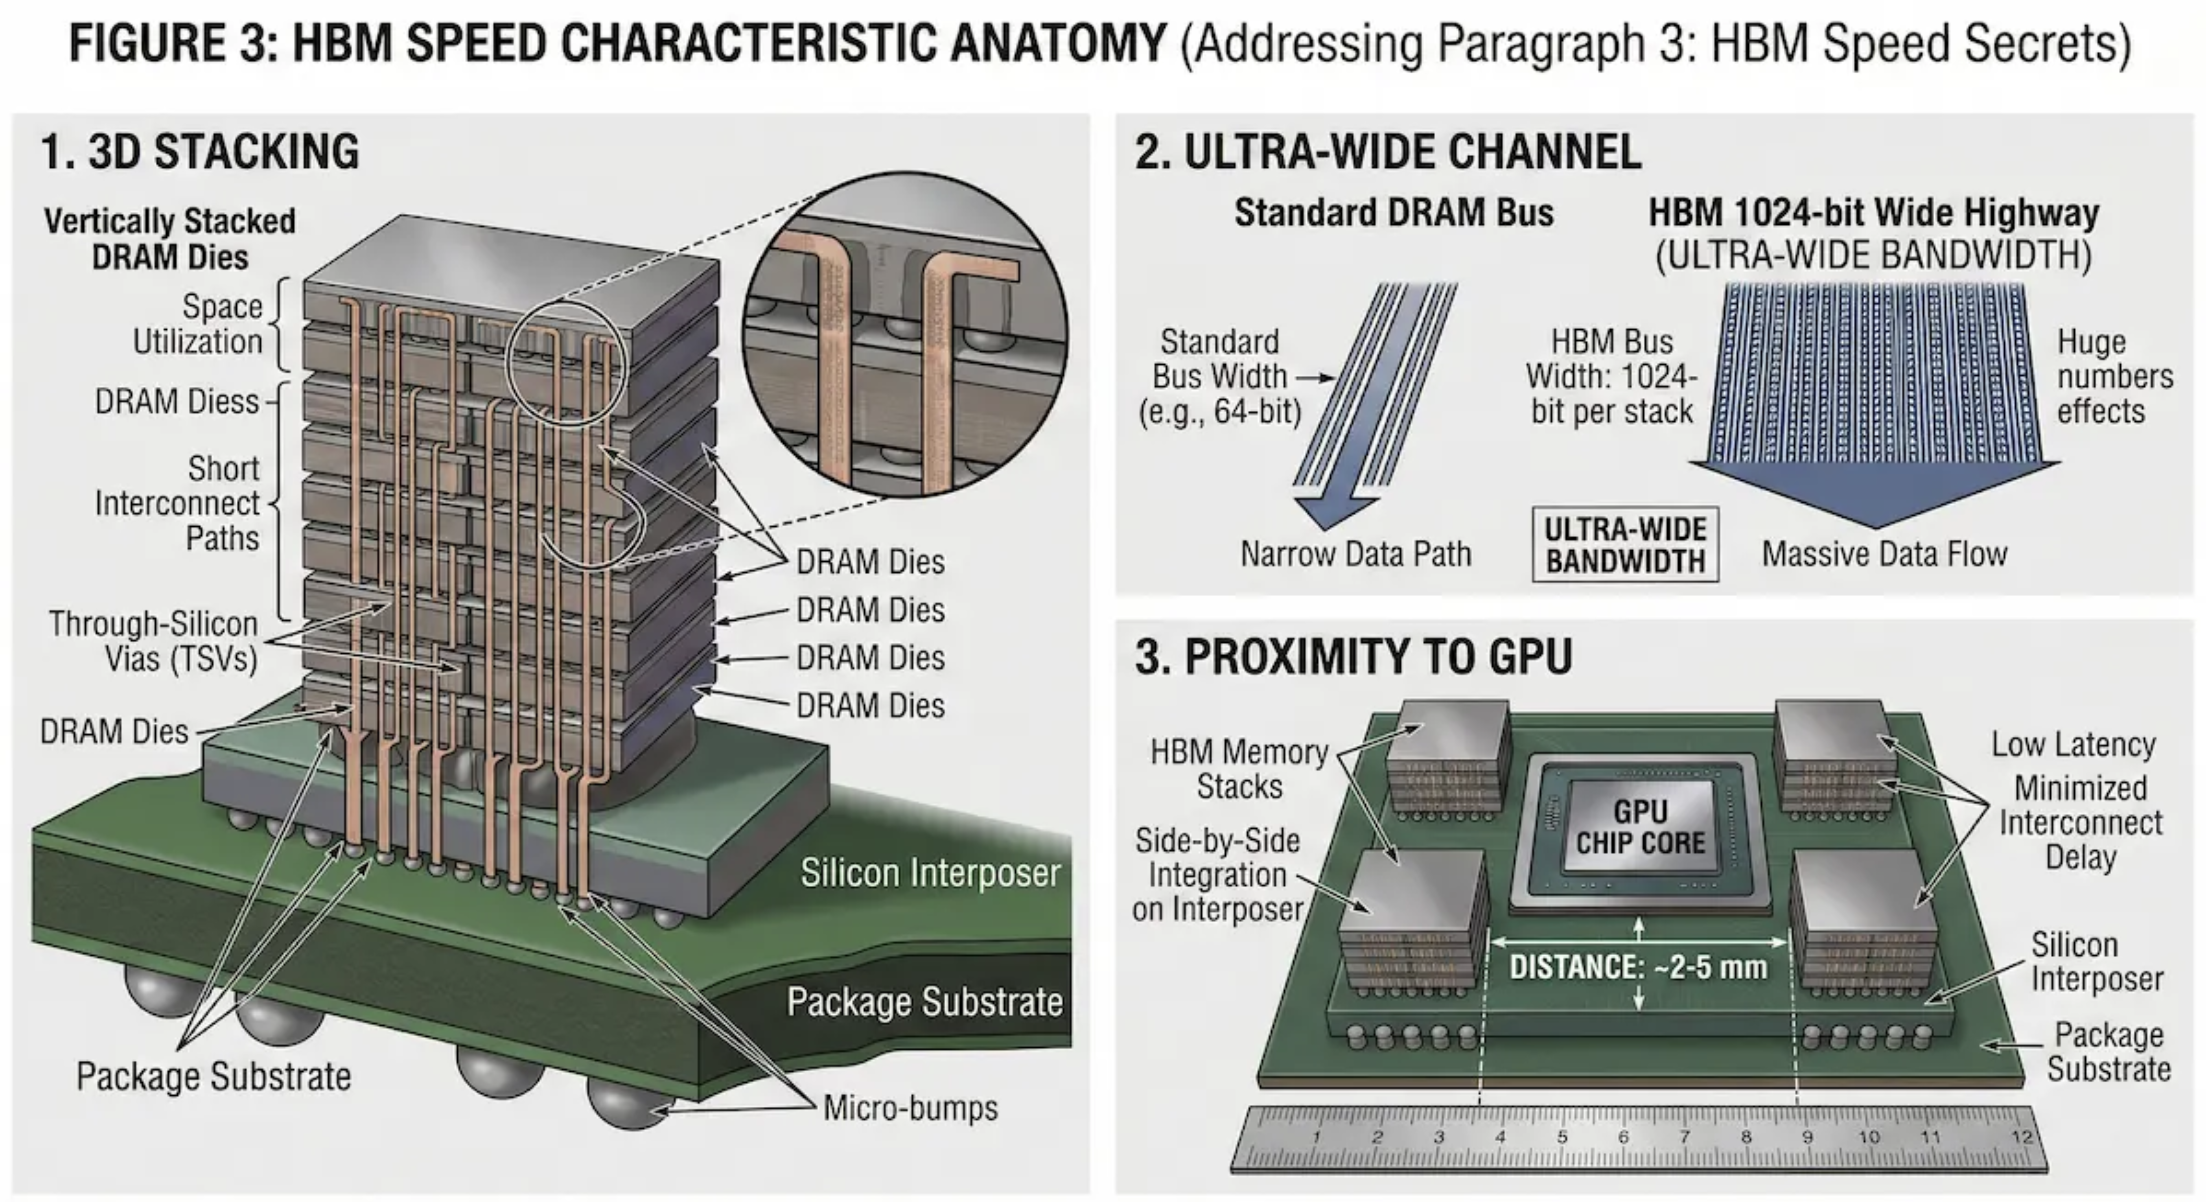
AI 반도체 수요 증가에서 가장 눈여겨볼 대목은 메모리입니다. GPU 연산 속도가 아무리 빨라져도 데이터를 저장 장치에서 계산 장치로 옮기는 속도가 느리면 전체 성능이 그 속도에 묶여 버립니다. 이를 흔히 '메모리 벽'이라고 부릅니다. 이 병목을 해결하기 위해 등장한 것이 HBM, 고대역폭메모리입니다. HBM은 여러 층의 D램을 수직으로 쌓아 한 번에 훨씬 많은 데이터를 주고받을 수 있게 만든 메모리입니다.
문제는 HBM이 같은 용량을 만드는 데 일반 D램보다 더 많은 웨이퍼(반도체를 만드는 원판)를 소모한다는 점입니다. 삼성전자, SK하이닉스, 마이크론 같은 메모리 기업들의 생산 라인이 HBM 쪽으로 쏠리면, 상대적으로 일반 D램 생산 여력이 줄어듭니다. 그 결과 PC와 스마트폰에 들어가는 DDR 메모리 가격까지 함께 오르는 연쇄 효과가 나타나고 있습니다. 최근 업계에서 언급되는 HBM DDR 가격 상승 흐름은 이런 구조에서 비롯됩니다. 즉 AI 붐은 데이터센터만이 아니라 일반 소비자가 사는 노트북과 스마트폰 가격에도 영향을 미칠 수 있습니다. HBM과 DDR의 기본 개념 차이가 궁금하다면 반도체 기초 카테고리의 관련 글을 참고하시길 권합니다.
GPU만으로는 완성되지 않는 AI 서버
AI 서버 한 대를 채우는 것은 GPU만이 아닙니다. 수천 개의 GPU를 서로 연결해 하나처럼 작동하게 만드는 네트워크 칩이 필요하고, 칩과 칩을 촘촘히 이어 붙이는 첨단 패키징 공정도 필수입니다. 그중 CoWoS라 불리는 패키징 공정은 최근 공급이 수요를 따라가지 못해 병목으로 지목되고 있습니다. 또한 데이터센터 전력 소비량이 커지면서 전력 반도체와 전력 인프라 수요도 함께 늘고 있습니다. 여기에 마이크로소프트, 구글, 아마존 같은 빅테크들이 엔비디아 의존도를 낮추기 위해 자체 AI 칩, 즉 ASIC(특정 용도에 맞춰 설계한 맞춤형 반도체)을 개발하는 움직임도 이어지고 있습니다. 패키징 공정, 전력 인프라, 빅테크 자체 칩 설계에 대해서는 각각 별도 글에서 더 자세히 다룰 예정입니다.
모든 반도체가 함께 웃는 건 아니다
여기서 균형을 잡을 필요가 있습니다. AI 칩셋 공급 부족과 고대역폭메모리 부족이 부각되면서 반도체 산업 전체가 호황인 것처럼 보이지만, AI와 관련이 적은 범용·레거시 반도체 시장은 상대적으로 성장세가 더딥니다. 또한 빅테크들이 쏟아붓는 막대한 투자 규모에 비해 실제 AI 서비스에서 나오는 수익이 아직 따라가지 못한다는 우려도 업계 안팎에서 꾸준히 제기되고 있습니다. 반도체 산업은 원래 호황과 불황이 반복되는 사이클 구조를 가진 산업이라는 점도 함께 기억할 필요가 있습니다. 지금의 성장세가 특정 기업이나 종목의 투자 신호로 단순 해석되기보다는, 산업 구조가 어떻게 바뀌고 있는지를 이해하는 참고 정보로 받아들이시길 권합니다.
이번 글에서 다룬 흐름을 정리하면, AI 반도체 수요 증가는 GPU 한 품목의 문제가 아니라 메모리, 패키징, 네트워크, 전력까지 얽힌 공급망 전체의 재편으로 이어지고 있습니다. 다음 단계로는 HBM과 DDR의 기본 구조 차이, GPU와 CPU의 연산 방식 차이를 다룬 반도체 기초 글을 함께 읽어 보시면 지금의 산업 변화를 더 입체적으로 이해하실 수 있습니다.
참고한 자료
- 세계반도체무역통계기구(WSTS) 반도체 시장 전망 발표, 2025년 가을 및 2026년 5월
- 마이크로소프트, 구글(알파벳), 아마존, 메타 2026년 설비투자 계획 관련 보도
- 삼성전자, SK하이닉스, 마이크론 HBM 및 D램 생산·공급 관련 보도
- TSMC CoWoS 첨단 패키징 공급 관련 업계 보도
'AI 따라가기' 카테고리의 다른 글
| AI 추론 레벨이란? 생각 강도 low·medium·high의 차이 (0) | 2026.11.01 |
|---|---|
| AI 사용량 한도는 왜 있을까? 구독해도 막히는 이유와 GPU 비용 (0) | 2026.10.16 |
| AI 토큰이란? AI가 글을 읽고 세는 단위, 쉽게 알아보기 (0) | 2026.10.10 |
| ChatGPT에 질문하면 그 뒤에서는 무슨 일이 벌어질까? (0) | 2026.10.04 |
| GPU는 왜 데이터를 빠르게 처리할까? 인공지능 발전의 핵심 반도체 (0) | 2026.09.12 |